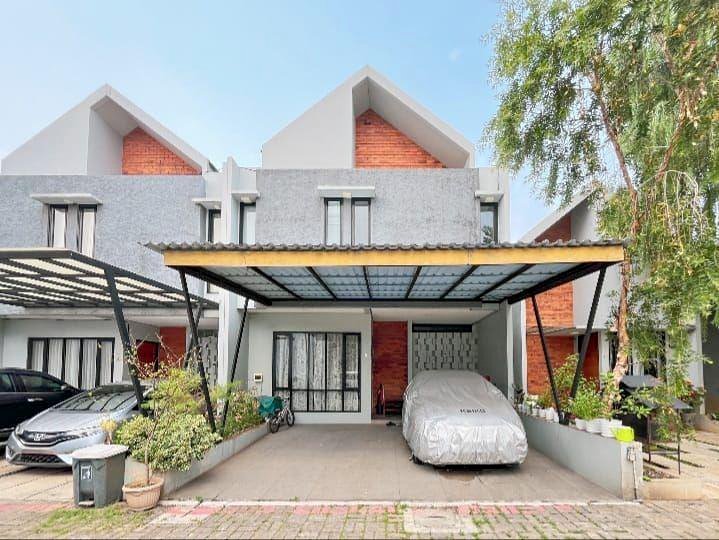
Dalam lanskap perencanaan keuangan jangka panjang, instrumen properti riil tetap mempertahankan posisinya sebagai benteng pertahanan paling kokoh terhadap volatilitas ekonomi makro dan laju inflasi tahunan. Namun, ketika seorang investor memutuskan untuk mengalokasikan likuiditasnya ke sektor properti, pertanyaan mendasar yang kerap muncul adalah menentukan instrumen mana yang paling efisien dalam menghasilkan imbal hasil optimal: tanah kavling siap bangun (land banking) atau unit hunian tapak di dalam kawasan kota mandiri terintegrasi (master-planned township).
Kedua opsi tersebut menuntut pemahaman mendalam terkait siklus pasar, durasi penahanan aset (holding period), serta implikasi biaya pemeliharaan. Menimbang akselerasi ekspansi infrastruktur jalan tol di kawasan penyangga Jabodetabek, pergerakan minat pembeli dan arus modal menunjukkan dinamika yang menarik antara kawasan pedesaan berpotensi agrowisata dengan koridor residensial strategis.
Bagi investor yang membidik pertumbuhan nilai aset berbasis fasilitas regional dan ekosistem pemukiman padat, pengembangan kota mandiri modern seluas 200 hektar seperti Grand Duta City Parung kerap dijadikan tolok ukur kawasan terpadu yang memadukan klaster residensial berstandar tinggi dengan kawasan komersial berdaya dukung penuh di koridor penghubung Bogor, Depok, dan Jakarta Selatan.
1. Analisis Fundamental: Karakteristik dan Profil Risiko
Untuk menentukan strategi yang tepat, investor perlu membedah instrumen properti ke dalam parameter fundamental berikut:
-
Biaya Penahanan (Holding Cost) & Depresiasi:
Tanah kavling memiliki keunggulan mutlak dari sisi efisiensi biaya perawatan karena tidak memiliki struktur bangunan fisik yang mengalami penyusutan nilai (depreciation). Sebaliknya, rumah tapak di kawasan perumahan memerlukan biaya pemeliharaan berkala (maintenance) dan iuran pengelolaan lingkungan (IPL), namun beban ini dapat terkompensasi penuh melalui perolehan pendapatan sewa (rental yield).
-
Likuiditas Pasar Sekunder (Exit Strategy):
Aset tanah mentah atau kavling non-kawasan umumnya memiliki horizon likuiditas yang lebih lambat karena segmen pembelinya terbatas pada investor lain atau pembeli perorangan yang siap membangun secara swadaya. Sementara itu, rumah di kawasan township terpadu memiliki basis pasar sekunder yang jauh lebih luas dan likuid, mencakup segmen pembeli rumah pertama (first-time homebuyers), keluarga berkembang, hingga penyewa kalangan profesional.
-
Nilai Guna (Utility Value):
Tanah kavling mengandalkan murni kenaikan nilai tanah secara organik seiring waktu. Di sisi lain, hunian residensial memiliki fungsi ganda (dual-purpose asset)—dapat langsung difungsikan sebagai tempat tinggal pribadi, dijadikan rumah singgah akhir pekan, atau dimonetisasi melalui skema sewa tahunan.
2. Dampak Efek Pengganda (Multiplier Effect) Infrastruktur Transportasi
Faktor penentu utama yang mendongkrak laju apresiasi modal (capital gain) sektor properti adalah aksesibilitas dan konektivitas jaringan transportasi. Kawasan yang dilewati oleh jaringan tol baru selalu mencatatkan lompatan harga tanah yang eksponensial dalam rentang 3 hingga 5 tahun setelah proyek infrastruktur diresmikan.
Sebagai contoh, keterhubungan Jalan Tol Depok–Antasari (Desari) melalui seksi-seksi lanjutannya, serta ekspansi Tol Cinere–Jagorawi (Cijago) dan Tol Serpong–Cinere, secara langsung mengubah koridor Sawangan dan Parung menjadi koridor emas baru di selatan Jakarta.
Kemudahan akses menuju simpul transportasi massal seperti MRT dan jaringan KRL Commuter Line memperluas daya jangkau mobilitas harian para komuter yang beraktivitas di kawasan perkantoran TB Simatupang, Pondok Indah, hingga Sudirman-Thamrin.
3. Menghitung Imbal Hasil Riil: Capital Gain vs Rental Yield
Dalam merumuskan proyeksi keuntungan investasi properti, gunakan pendekatan perhitungan dua komponen utama:
| Parameter Finansial | Tanah Kavling Siap Bangun | Rumah Tapak Kota Mandiri |
| Rata-rata Capital Gain per Tahun | 8% – 15% (bergantung lokasi & legalitas) | 10% – 18% (terdorong fasilitas kawasan) |
| Potensi Rental Yield per Tahun | 0% (tidak menghasilkan kas rutin) | 4% – 7% dari total nilai properti |
| Kebutuhan Modal Awal | Rendah hingga Menengah (Cash/Bertahap) | Menengah hingga Tinggi (Cash/KPR Bank) |
| Tingkat Keterlibatan (Effort) | Pasif (pantau patok batas & kebersihan) | Semi-Aktif (pengelolaan penyewa & unit) |
Pada skenario tanah kavling, seluruh keuntungan bertumpu pada selisih harga jual di masa depan. Sedangkan pada properti kota mandiri, kombinasi antara kenaikan nilai tanah dan arus kas sewa tahunan menciptakan akumulasi pengembalian modal yang stabil dan berkelanjutan.
4. Standar Evaluasi Memilih Kawasan Residensial Kota Mandiri
Bagi investor yang ingin mengalokasikan portofolionya pada properti hunian tapak, pastikan kawasan yang dipilih memenuhi kriteria tata kelola kawasan modern berikut:
-
Infrastruktur Bawah Tanah Terintegrasi (Underground Utilities): Jaringan kabel listrik, fiber optik, dan saluran pembuangan air tertata rapi di bawah tanah tanpa kabel udara yang merusak visual lingkungan.
-
Ketersediaan Fasilitas Skala Kota: Kawasan wajib memiliki pusat kegiatan komersial mandiri, ruang terbuka hijau terpusat (central park), fasilitas olahraga (clubhouse), dan sarana ibadah yang memadai.
-
Sistem Pengamanan Bertingkat: Penerapan gerbang keamanan otomatis (one-gate access), pengawasan CCTV 24 jam, dan pos pengamanan terpadu di setiap klaster hunian.
-
Kredibilitas Pengembang dan Kejelasan Legalitas: Kepastian sertifikat hak milik (SHM/HGB murni pecah per unit), Izin Mendirikan Bangunan (PBG), serta rekam jejak pengembang dalam menyelesaikan pembangunan masterplan tepat waktu.
5. Matriks Alokasi Portofolio Berimbang (Framework 60/40)
Strategi terbaik bagi investor properti yang ingin mengoptimalkan imbal hasil sekaligus memitigasi risiko adalah dengan tidak menaruh seluruh modal pada satu instrumen tunggal. Banyak investor berpengalaman mengadopsi model alokasi berimbang:
-
Alokasi 60% pada Aset Penghasil Arus Kas (Income-Generating): Dialokasikan pada unit rumah tapak di kawasan kota mandiri yang memiliki fasilitas lengkap untuk menghasilkan pendapatan sewa tahunan sekaligus memanfaatkan fasilitas pembiayaan KPR bank.
-
Alokasi 40% pada Aset Pertumbuhan Agresif (Land Banking): Dialokasikan pada pembelian tanah kavling siap bangun di kawasan penyangga pariwisata atau agrowisata untuk mengunci harga tanah dasar dan membidik keuntungan modal jangka menengah (5–10 tahun).
Pendekatan ini menjaga portofolio Anda tetap likuid melalui arus kas sewa rutin, sembari tetap menikmati potensi ledakan nilai tanah dari aset kavling mentah yang Anda miliki.
Konsultasikan Keputusan Investasi Properti Anda
Setiap instrumen properti memiliki momentum dan peruntukan yang unik sesuai dengan profil risiko, batas likuiditas, dan tujuan finansial masing-masing individu. Baik memilih tanah kavling untuk tabungan aset tanah masa depan maupun berinvestasi pada hunian residensial di kawasan kota mandiri, ketepatan analisis lokasi dan legalitas adalah kunci keberhasilan utama.
Bagi Anda yang ingin berdiskusi lebih lanjut mengenai ketersediaan kavling pilihan atau ingin mendapatkan perhitungan simulasi perbandingan portofolio properti yang komprehensif, silakan hubungi konsultan investasi kami untuk mendapatkan panduan survei lokasi dan konsultasi perencanaan aset properti secara objektif.